أعلن ديوان الرقابة المالية الاتحادي اعتماد منهج رقابي جديد يقوم على التدقيق المسبق للعقود الحكومية قبل إبرامها، في خطوة تهدف إلى تعزيز الرقابة الوقائية والاستباقية، والحد من المخالفات والهدر في المال العام قبل ترتيب التزامات مالية وقانونية على الدولة.
وقال نائب رئيس الديوان، الدكتور قيصر غازي الساعدي، إن التوجه الجديد، وفق توجيهات رئيس مجلس الوزراء علي فالح الزيدي، ينقل العمل الرقابي من التركيز على اكتشاف المخالفات بعد وقوعها إلى فحص إجراءات التعاقد منذ مراحلها الأولى، بما يسمح بمعالجة مواطن الخلل قبل توقيع العقد وبدء التنفيذ.
وأوضح أن التدقيق المسبق سيشمل سلامة إجراءات التعاقد، وعدالة وشفافية المنافسة، وكفاءة الشركات المتقدمة، والكلف والأسعار، ومدى الالتزام بالقوانين والتعليمات النافذة، فضلاً عن مراجعة المواصفات الفنية ومدى ملاءمتها للاحتياج الفعلي، إلى جانب الضمانات والغرامات التأخيرية التي تكفل حماية حقوق الدولة.
وأكد الساعدي أن التدقيق المسبق لا يعني تعطيل إجراءات التعاقد أو الحلول محل الجهات الحكومية في اتخاذ القرار، وإنما يمثل خط دفاع رقابياً مبكراً يتيح تصحيح الأخطاء قبل تحولها إلى هدر مالي أو مشكلات قانونية أو انحراف في المواصفات وتنفيذ المشاريع.
21 فريقاً رقابياً لتدقيق العقود
وفي إطار تنفيذ الآلية الجديدة، شكّل ديوان الرقابة المالية 21 فريقاً رقابياً متخصصاً، بواقع 7 فرق في بغداد و14 فريقاً في المحافظات، بهدف توسيع نطاق التغطية الرقابية للعقود والجهات الخاضعة للتدقيق.
كما بدأ الديوان إعداد برامج تدقيق متخصصة لتوحيد منهجية العمل وتحديد المخاطر الجوهرية في العقود، وضمان تطبيق معايير وإجراءات واضحة من قبل الفرق الرقابية.
منصة إلكترونية لتسريع التدقيق
ويعمل الديوان، بالتنسيق مع مركز التحول الرقمي التابع لمكتب رئيس مجلس الوزراء، على إعداد منصة إلكترونية لتسلم أوليات العقود وإرسال نتائج التدقيق، بما يهدف إلى تسريع الإجراءات وتقليل الوقت اللازم لإنجاز المعاملات الرقابية.
كما يجري العمل على الاستعانة بالخبراء والكوادر الهندسية والفنية في المكاتب الاستشارية والنقابات المهنية، خصوصاً في العقود التي تتطلب خبرات تخصصية لتدقيق المواصفات الفنية والكلف التخمينية والأسعار والحد من المبالغة أو الانحراف في المواصفات.
من رقابة ما بعد العقد إلى الوقاية قبل التوقيع
وبيّن الساعدي أن الآلية السابقة كانت تعتمد بصورة أساسية على تدقيق العقود بعد توقيعها ودخولها حيز التنفيذ، واختيار عينات منها وفق خطط العمل الرقابي، ثم إحالة المخالفات إلى الجهات المختصة أو هيئة النزاهة بحسب طبيعتها وجسامتها.
أما التوجه الجديد، فيمنح ديوان الرقابة المالية دوراً أكبر في التدقيق الوقائي قبل إبرام العقود، إلى جانب ما كانت تضطلع به أجهزة التدقيق الداخلي في المؤسسات الحكومية.
وأكد أن هذا التحول لا يعني أن الآليات السابقة كانت غير فاعلة، بل يأتي استجابة للحاجة إلى تطوير المنظومة الرقابية بما يتناسب مع حجم العقود الحكومية وتعقيدها وتصاعد المخاطر المالية المرتبطة بها.
الهدف: منع الفساد قبل وقوعه
ويرى الديوان أن التدقيق المسبق يمكن أن يشكل حاجزاً رقابياً أمام المخالفات، إذ يتيح اكتشاف الخلل في الإجراءات أو الشروط أو الأسعار قبل توقيع العقد، بدلاً من اكتشافه بعد بدء التنفيذ، عندما تصبح المعالجة أكثر صعوبة وقد تترتب على الدولة التزامات مالية أو نزاعات ودعاوى قضائية.
وأكد الساعدي أن تعزيز الرقابة الوقائية يمكن أن يسهم في الحد من فرص الفساد المالي والإداري، ولا سيما في مراحل التعاقد الحكومي، بما يشمل التلاعب بإجراءات الإحالة، والمبالغة في الأسعار، وفرض مواصفات لا تتناسب مع الحاجة الفعلية، أو تدني جودة الأعمال والمواد مقارنة بحجم الإنفاق.
وشدد على أن منع الفساد قبل وقوعه أكثر فاعلية وأقل كلفة من اكتشافه بعد حدوثه، لأن اكتشاف المخالفة بعد تنفيذ العقد قد يعني أن المال العام أُنفق بالفعل، وأن استرداده أو معالجة آثار المخالفة ستكون أكثر تعقيداً وكلفة.
العودة للأخبار
السياسية
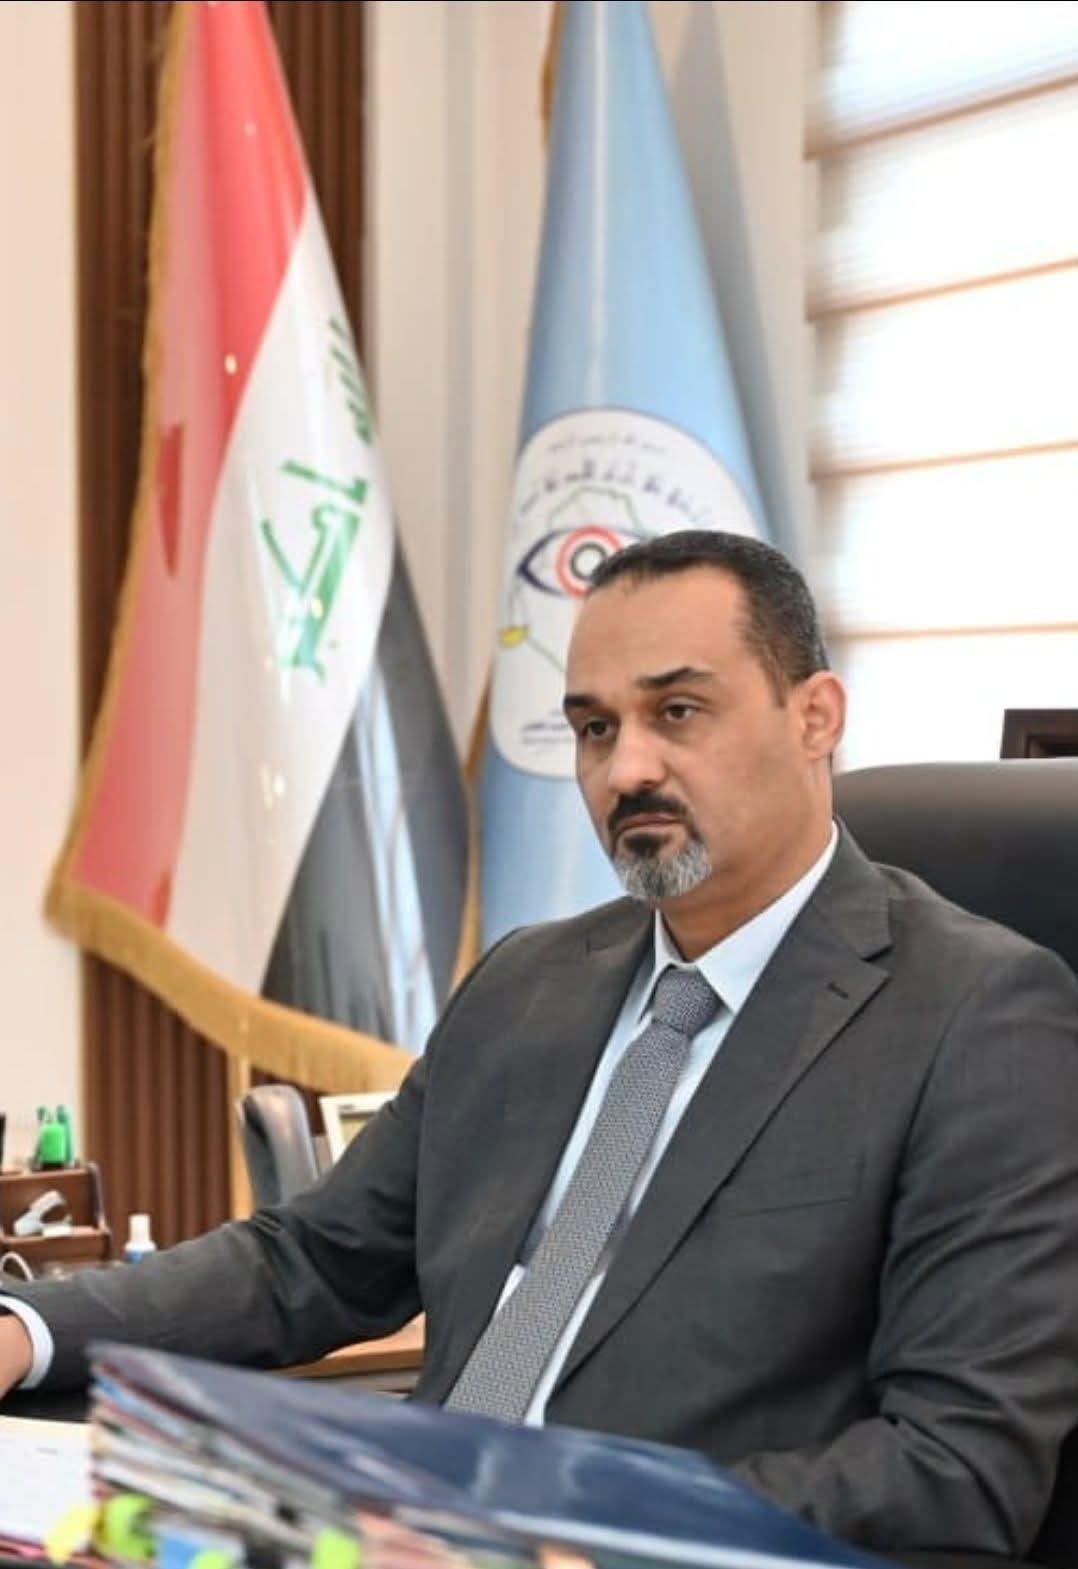
الرقابة المالية تبدأ التدقيق المسبق للعقود الحكومية لمنع الهدر والفساد قبل وقوعه
صورة الخبر